

Marile fonduri de investiții mizează pe infrastructura AI, nu pe companiile de tehnologie
Principalii administratori de active alternative de pe Wall Street își construiesc expunerea pe boom-ul inteligenței artificiale prin deținerea infrastructurii fizice din spatele acesteia și prin blocarea veniturilor din chirii pe termen lung. Această strategie vine în contextul în care cresc îngrijorările că societățile „neocloud” îndatorate, aflate în centrul expansiunii infrastructurii AI, ar putea intra în incapacitate de plată, iar cheltuielile masive din sector ar putea să nu genereze randamente adecvate.
Marc Lipschultz, co-director executiv al Blue Owl, a declarat că societatea deține infrastructură fizică esențială pentru creșterea economiei digitale. Potrivit acestuia, activele sunt închiriate de obicei pe durate de 15 până la 20 de ani, cu clauze de indexare anuală a chiriei, ceea ce creează un flux de venituri din chirii previzibil și în creștere pentru investitori. Lipschultz a subliniat că Blue Owl urmărește să limiteze riscurile asociate contractelor pe termen scurt și prețurilor tokenilor.
Acțiunile administratorilor de active alternative au crescut joi: Blue Owl a urcat cu 6,5%, Ares Management cu 2%, iar KKR și Blackstone cu câte 2,5%. Apollo Global a înregistrat un avans de 3,7%.
Centre de date pentru antrenarea modelelor AI
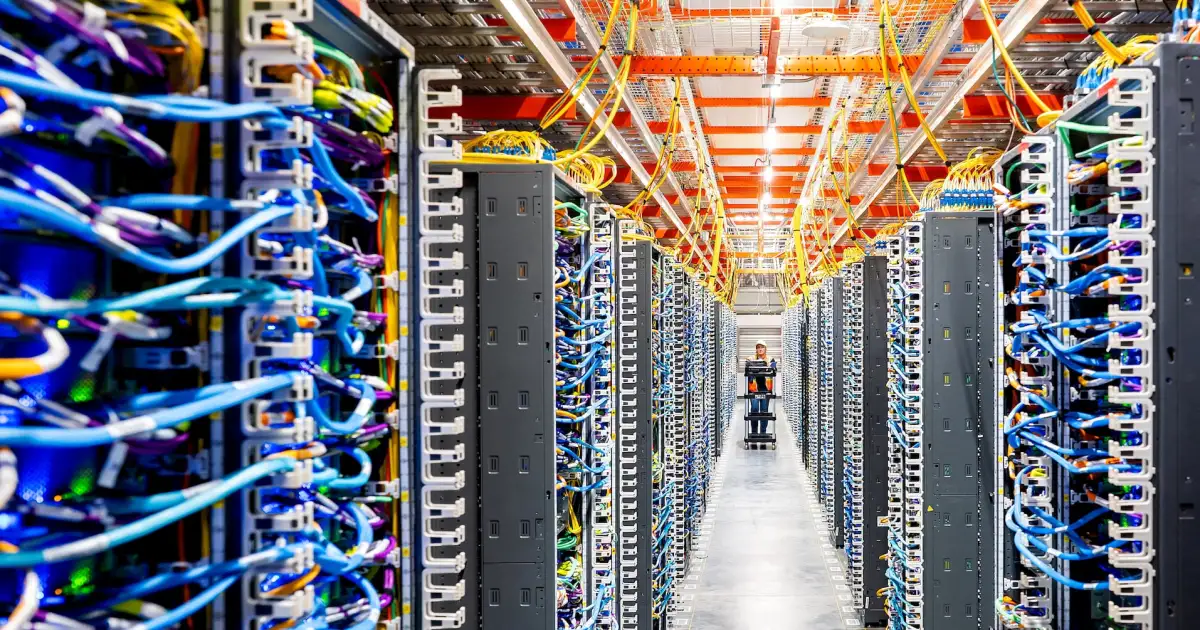
Centrele de date au devenit o componentă critică a boom-ului AI, găzduind serverele și echipamentele de calcul necesare pentru antrenarea și operarea modelelor de inteligență artificială. Pe măsură ce cele mai mari companii de tehnologie din lume se întrec în extinderea capacității de calcul, cererea pentru astfel de facilități a explodat, creând ceea ce executivii din industrie descriu drept o oportunitate generațională pentru administratorii de active alternative.
Blue Owl a anunțat că are peste 130 de centre de date operaționale sau în construcție, reprezentând o capacitate de aproximativ 14 gigawați închiriată și deținută, plus alți 21 de gigawați în pipeline. Alan Kirshenbaum, directorul financiar al companiei, a precizat că investiția în centre de date nu reprezintă o pariu pe inteligența artificială în sine, ci o asumare a riscului de credit al unor clienți precum Microsoft, Amazon și Meta. El nu anticipează o scădere a cererii de putere de calcul.
Ares Management a indicat că strategia sa de dezvoltare a centrelor de date se concentrează pe zone metropolitane precum Tokyo, Osaka, Londra și São Paulo, cu proiecte preînchiriate către operatori hiperscalabili cu rating investment-grade, pe contracte de 12 până la 15 ani, fără drept de reziliere și cu clauze de ajustare la inflație.
Blackstone a evidențiat la rândul său, săptămâna trecută, orientarea către infrastructura fizică și activele contractate pe termen lung. Cea mai mare parte a portofoliului său de centre de date are termene inițiale de închiriere de 15 până la 20 de ani, 96% dintre contrapărți având rating investment-grade și o capitalizare bursieră medie de 2.500 de miliarde de dolari. Jonathan Gray, președintele Blackstone, a declarat analiștilor, într-o conferință telefonică după raportarea rezultatelor, că, din perspectiva riscului, această configurație nu i se pare deosebit de riscantă.
Un val de investiții de ordinul trilioanelor
Valul de cheltuieli pentru inteligența artificială în centre de date, energie, echipamente și software reprezintă unul dintre cele mai mari cicluri de investiții din istorie, comparabil cu cele generate de apariția internetului și de expansiunea căilor ferate. Ares estimează cererea de cheltuieli de capital legate de AI la puțin peste 5.000 de miliarde de dolari până în 2030, din care aproximativ 2.000 de miliarde pentru clădirile fizice ale centrelor de date și infrastructura adiacentă de generare și transport al energiei.
Întrebat despre vânzările masive de pe piața AI de la începutul lunii, Michael Arougheti, directorul executiv al Ares, a spus că investitorii devin mai atenți la riscul de contraparte și la modul de evaluare a acestuia. El a minimalizat impactul costurilor mai ridicate de împrumut asupra finanțării cheltuielilor de capital din sector, arătând că alternativa ar fi finanțarea proiectelor prin capital propriu. Potrivit acestuia, pe măsură ce sumele au crescut, finanțarea a evoluat de la capital propriu la instrumente investment-grade și, ulterior, către piața de credit privat și finanțare cu efect de levier.
Agenția de rating Moody’s a anunțat la începutul săptămânii că AI și infrastructura digitală generează nevoi mari de finanțare pe termen lung, ceea ce lărgește piața creditului privat dincolo de creditarea directă tradițională. Deși mulți debitori și contrapărți au rating investment-grade, Moody’s avertizează că riscurile de concentrare, de construcție, de valoare reziduală și de finanțare circulară sunt în creștere.